最近、銀行において販売する保険の手数料を開示するとかしないとかという話題が新聞の記事をにぎわしています。投信は開示しているのだから、保険もすべきだということだが、開示をする背景が全く違うと思います。
2016年7月18日月曜日

2016年7月13日水曜日
外貨建保険を使って、毎月確実にコツコツと稼ぐ方法
こんなことを言われると興味を持つ人は多いのではないでしょうか。一方で、本当にそういった”おいしい”話しは世の中には無いと考える人もいると思います。
でも、これからお話しすることを実行すると実際にそして確実に儲けることができます。
では早速ご紹介していきます。
その方法とは「契約者貸付」です。これは保険の持つ機能の一つで、解約返戻金のある保険を使って、その解約返戻金の9割まで保険会社から借り入れをすることができます。多少ですが、利息を少し取られます。だ儲かった金額に収益に比べればほとんど無視できる程度です。
外貨建保険の場合、外貨のまま借り入れることができますし、日本円でも可能です。ここでは日本円で借りることにします。ではその時の為替はどうなるかというと保険会社が決めています。ここがポイントです。
保険会社が決めているからと言って、保険会社の有利となるように決められるわけではありません。例えば、プルデンシャル生命の場合は、彼らが主として取引する三菱東京UFJ銀行の為替レートを用いています。また為替レートは動いていますが、保険会社の採用するレートは一つに決まります。
ここからが確実に儲けるためのからくりです。
からくりの大きな枠組みとして、円安の時にお金を借りて、円高になったときに借り入れを返済すると、自然と利ざやを抜くことができます。イメージとして、110円で借りて、108円で返すようものです。ここでは為替の手数料とかは考慮していませんが、2円の利ざやを抜けています。
上記は理論上ですが、実際に可能なのでしょうか。
はい、できます!
というのも、例えば今日契約者貸付を行おうとすると、いつの為替レートが使われるかというと、今日のレートはまだ決定されていないので、昨日のものが使われます。つまり”究極の後出しじゃんけん”ができるわけです。前日の為替レートを見て、円高になっていれば契約者貸付を検討します。ただ保険会社のほうも為替手数料を取りますので、いつでも貸付をすればいいというわけではありません。
為替が大きく動き時が狙い目です。たとえば直近の例だとBrexitです。イギリスがEUを離脱するかどうかの国民投票が行われ、この時は実際に大きく円高方向に動きました。
では具体例を見ながら、どういった仕組みをご説明いたします。
①まず6月24日にBrexitにかかる国民投票が行われました。
②為替が動いているため、24日に23日の為替レートで契約者貸付を行います。
この時の為替レートは104.79円です(保険会社の手数料は考慮せず)。
③その後、為替レートは100.76円(24日)、102.18円(27日)と動きますので、27日に返済することが賢明だということです。このときのレートは100.76円となります。
この取引は後出しじゃんけんになりますので、返済するときの為替レートを見て、利益が大きくなればそのまま貸付のポジションをとり、小さくなるようであれば、貸付を受けたお金で返済すればいいわけです。
ではここでいくら儲けたかというと、たとえば100万円分の契約者貸付を行い、保険会社の手数料が25銭だとすると、約4万3,000円が儲かった計算になります。特になにもせずにそして確実に儲けることができたとしたら、これほどおいしい話しはないですね。
これは借りる金額を大きくすればするほど儲かる金額も増えます。
あと保険会社の手数料について、メットライフ生命は50銭、プルデンシャル生命は25銭となりますので、プルデンシャルの方が儲けるチャンスは大きいと思います。
ご質問があればいつでもご連絡ください。
2016年7月10日日曜日
毎月3,000円の保険料の削減が、将来の1,752万円に増える仕組みづくり
ここまでお話してきたことをまとめると、医療保険は会社もしくは国の健康保険が充実しているので、先進医療をつけた最小限の保険に加入します。これだけでも十分な保険料を減らすことができます。
このブログの中ではお話していませんが、ご主人が亡くなった場合の死亡保障は必要に応じて入ればいいと思います。各社それほど違いはありませんので、ひまわり生命やソニー生命、オリックス生命などの家族収入保険ははとても安いと思います。
生命保険は基本的には最低限の保障を、しかも掛け捨てで準備するといいでしょう。掛け捨てですのでそれほど大きな金額にはなりません。余ったお金は貯金してもいいですし、ここで紹介する運用系の保険に加入するのも賢明な方法の一つです。
そんな運用性の強い保険の一つとして、ソニー生命のグローバル・フランチャイズという変額保険があります。変額保険というのは契約者自身が運用先を選択します。いくつかある運用先の中からグローバル・フランチャイズというファンドを選択することになります。
世界中に展開するグローバル企業のうち、ブランドを持ち、豊富なキャッシュフローを有し、さらに景気に左右されない生活密着型の商品を販売する企業に投資するファンドです。そんなファンドなので、どんな経済環境になったとしても、豊富な資金を活用して、株主還元策をとり、企業価値を上げ続けることができています。
通常、株式投資をすると、どういった会社がいいのか、どういった会社が株価が上がるのかかが気になりがちです。株式というハイリスクを取ることで、大きなリターンを得ることができそうですが、一方で値下がりリスクもこわいものです。せっかく節約して貯めたお金が水の泡になると誰だって嫌ですよね。でも、景気に左右されることなく、利益を出し続ける企業を中心に投資するファンドであれば、少しは安心して長期的に持っていけそうではないですか。
そんなグローバル・フランチャイズの運用実績は設定来の年率は10%を超える水準となります。
分かりやすく説明すると、年率10%で運用すると、40年後には約40倍になる計算です。今の銀行の金利は0.01%だとすると、100万円預けても1年間で100円しか増えません。40年経ったとしても、4,000円です。グローバル・フランチャイズだと40倍になりますので、4,000万円に増えるということです。これは大きな違いですよね。
例えば、医療保険を見直しすることで3,000円を減らすことができたとします。貯金するのも手ですが、3,000円ぽっちりなので、ここではグローバル・フランチャイズに毎月毎月40年にわたって投入します。すると、毎月の3,000円が40年後には1,752万円に増えて戻ってきます。
ここでのポイントは2つです。
①投入する金額は大きければ大きいほど戻ってくる金額も大きい。
→医療保険だけではなく、死亡保険も削減できればそれもグローバル・フランチャイズに投入
②投資する期間が長ければ長いほど戻ってくる金額は大きい。
→いつかは始めようではなく、まず少ない金額でもいいから始めてみる。
最初は小さく、後から大きくするのはいい考えだと思います。
世界一のお金持ち、ウォーレン・バフェットのように資産を増やす運用方法
ウォーレン・バフェットという名前を聞かれたことはありますでしょうか。
運用成績についてはさすがにバフェットのように20%を超えるリターンは出ないですが、設定来で10%を超える運用成績となっています。他の投資信託とは比べ物にならないかと思います。全財産を投資するとなるとリスクは高いので、まずは一部でも配分いただき、運用成績の様子を見てみるのはいかがでしょうか。
毎年フォーブスの発表する世界の長者番付トップ5の常連で、バークシャー・ハザウェイを起こした企業家です。この会社が何をやっているかの前に、その他長者番付の常連を見てみると、
2016年世界長者番付トップ5
1位 ビル・ゲイツ マイクロソフト
2位 アマンシオ・オルテガ ZARA
3位 ウォーレン・バフェット バークシャー・ハザウェイ
4位 カルロス・スリム・ヘル アメリカ・モービル
5位 ジェフ・ベゾス アマゾン
ここで注目なのが、バフェット以外のランキング上位者を見ると、ビル・ゲイツはマイクロソフトでパソコンのOSを販売し、オルテガはZARAでファーストファッションを提供し、カルロスはアメリカ・モービルで電気を提供し、ベゾスはアマゾンで全世界にネットで本を販売しています。つまり、会社を一から起こして、世界中に商品を提供し、ここまで会社を大きくしたというのがポイントです。
一方、バフェットはどうかというと、もともとバークシャー・ハザウェイは繊維事業を行い、バフェットではない人が経営する会社でした。バフェットは最初、投資家という立場でかかわり、最終的には会社をまるごと買い取ることになりました。それ以降、バフェットはこの会社を通じて、上場企業への株式投資や、M&Aを通じて会社をどんどん吸収していきます。それが今のバークシャー・ハザウェイとなります。
バフェットがどれくらいの収益を上げたかいうと、もしバフェットがバークシャーを買収したときに1ドルを投資していれば、45年後には6,265ドルになる計算です。年率複利で計算すると、20.7%となります。桁違いですね。
なぜバフェットがここまで増やすことができたかというと、投資先が投資哲学に一貫して、分かりやすい事業を行っている会社が多く、将来のキャッシュフローが読みやすいからです。
①ブランド力を持つ会社
②生活に密着した消費、生活必需品を提供する会社
③豊富なキャッシュフローを持ち、手元資金も充実した会社
上記のような企業であれば、顧客が浮気をして他の商品を買うことはなく、景気に左右されることなく、売れ続け、また資金に余裕があるので、いつでもすばらしい企業があれば買収を行い、無ければ株主に自社株買取や配当を提供することで還元策を行うことができます。
事業がしっかりしていれば、たいてい失敗することはないのですが、バフェットは経営者の質にもこだわります。しっかりと対話のできる経営者かどうか。ここまで検討したうえで、現状の株価が会社の価値と比較して安いかどうかを判断します。安ければ買い、高ければ安くなるまで待つ。そういった姿勢があるからこそ、ここまでお金を増やすことができたのではないかと思います。
さて、このエントリーの本題に戻ると、バフェットのように資産を増やすことができる運用方法があるかというと実はあります。
それはソニー生命の「変額保険・変額個人年金保険」です。
変額保険とは保険の機能を持ちつつ、契約者本人がいくつかの選択肢の中から運用先を選ぶというものです。なので、変額保険に入ればそれで終わりかというと決してそういうわけではなく、これからご紹介すると運用先以外を選んだとしてもほとんと増えません。
選択すべき運用先は「グローバル・フランチャイズ(世界株式型)」となります。
少しリスクの高いイメージがありますが、まず運用会社はモルガン・スタンレーのロンドンの運用チームとなります。投資先は、バフェットと同じような運用哲学にのっとり、投資先を限定しながら運用していきます。投資先の例は下記表のとおりです。


(出所:三菱UFJ投信)
場合によって企業名があまり有名ではないところはあります。一方、商品名をみると、知らずしらずのうちに使っている製品が多いのではないでしょうか。だからこそ、末永く続いている企業が多いということです。
運用成績についてはさすがにバフェットのように20%を超えるリターンは出ないですが、設定来で10%を超える運用成績となっています。他の投資信託とは比べ物にならないかと思います。全財産を投資するとなるとリスクは高いので、まずは一部でも配分いただき、運用成績の様子を見てみるのはいかがでしょうか。
2016年7月9日土曜日
保険会社が販売停止をするかもしれない保険
と言われると、多くの人が興味を持つのではないでしょうか。
保険会社が販売停止をするということは、保険会社が損をするかもしれない保険であり、一方契約者の立場から考えると、おトクなのかもしれません。そういった保険を今日は取り上げます。
それは「がん診断保険」です。
もしかして、なーんだと思う人がいるかもしれません。この保険は、ガンが見つかった時に一時金としてお金をもらうことができます。ここからがポイントですが、がん診断保険といってもいろんな種類の保険があります。その説明をする前に、なぜ販売停止をするかもしれないかについてご説明いたします。
先ほどお話ししたとおり、この保険はガンが見つかった時にお金が支払われる保険です。一昔前であれば、ガンがなかなか見つからない、場合によっては治すことが難しいと言われていました。
ところが現在は、医療技術が発展し、初期段階のガンだったとしても見つけることができて、さらにそのガンに対する治療法も確立されているので完治します。そうなると、時間が経って、またガンが見つかったとしてもすぐに治るという繰り返しになると、保険会社はお金を支払ってばかりとなるので、契約者から受け取る保険料だけではうまく運営できなくなります。したがって、保険会社としては契約者にお金を支払う条件をどんどん厳しくしていくわけです。
例えば、保険会社によってはガンが見つかったとしてもお金を支払う回数を制限しています。5回というところもあれば、1回だけという保険会社もあります。1回だけというところは、この診断金を受け取ると、契約がなくなり、また同じ契約を入ろうにもガンになっているので難しいわけです。そういう条件であれば、保険会社としては将来支払うお金が見えているので経営はしていきやすいと思います。
ここでおすすめの保険は先進医療でも登場しましたが、
三井住友海上あいおい生命の「新医療保険Aプラス」です。
この「がん診断保険」も先進医療と同じく、特約として付けることができます。1回あたりの給付金を300万円まで設定することができ、さらにこの保険の場合、初めてガンと診断されてから2年経過後に、ガンと診断されるとお金を受け取れる仕組みとなっています。しかも回数は無制限です。
今までは入院した時の保障の20倍までしか給付金を設定することができませんでした。ところが、今年に入って、保障内容がかなり良くなり、最大300万円まで指定できています。また以前の内容では保険料の終身払いにはP免をつけることができませんでした。しかし今回からは可能です。今既存にある医療保険のなかではこれが一番いい内容となっています。
保険会社が販売停止する前にぜひ一度ご検討してみてください。
生命保険料控除を使って、年末調整で所得税と住民税を軽減する方法
生命保険に入ると税金が戻ってくるというのはよく知られたお話です。
しかも、それほど大きな金額が戻ってくるわけではないので、あまり注目していない人が多いかと思います。
ここでは今一度、生命保険料控除の仕組みを整理します。
まず生命保険料控除は2012年に改正されました。したがって、それまでに加入しているものと以降では対象保険と控除金額は異なります。ここでは2012年以降の保険を対象とします。
生命保険料控除といっても、3種類あります。
①一般生命保険料控除 (終身保険、定期保険等)
②介護医療保険料控除 (医療保険等)
③個人年金保険料控除 (個人年金)
ここで生命保険を加入することによる控除額は下記表のとおりになります。
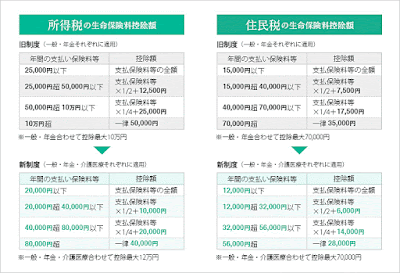 (出所:保険見直し本舗)
全ての控除枠をすべて使ったとすると、所得税と住民税の控除額は最大12万円と7万円になる。
(住民税については8.4万円ではなく7万円となる)
例えば、所得税の速算表における税率が33%とすると、約4万円の所得税の還付があります。住民税は10%なので、7千円となり、所得税と住民税の還付金額は4万7千円です。
一年単位で考えると、少額となりますが、これが30年続くとすると、約140万円となります。まさにちりも積もれば山となるです。
先ほどの場合は税率33%を例にしましたので、この税率がもっと高くなれば効果は高くなります。
ただ保険に入っても掛け捨てだから、病気とかケガをしなければ何も返ってこないと考える方もいるでしょう。実はすべての生命保険料控除について、貯蓄型の保険が存在します。従って、保険という機能の恩恵を受けて貯蓄をしつつ、さらに節税までできています。そして、どうしても手元にお金を置いておきたいと考えるのであれば、契約者貸付を検討するのもありだと思います。多少利息は取られますが、流動性は確保できます。
ご参考までに各保険料控除の貯蓄型の保険例を書いておきます。
①終身保険、養老保険、外貨建保険
②貯蓄型の介護保険、がん診断保険
③個人年金保険
還付金額は小さいですが、ちりも積もればと思って、各控除枠を最低限使うのも手です。
しかも、それほど大きな金額が戻ってくるわけではないので、あまり注目していない人が多いかと思います。
ここでは今一度、生命保険料控除の仕組みを整理します。
まず生命保険料控除は2012年に改正されました。したがって、それまでに加入しているものと以降では対象保険と控除金額は異なります。ここでは2012年以降の保険を対象とします。
生命保険料控除といっても、3種類あります。
①一般生命保険料控除 (終身保険、定期保険等)
②介護医療保険料控除 (医療保険等)
③個人年金保険料控除 (個人年金)
ここで生命保険を加入することによる控除額は下記表のとおりになります。

全ての控除枠をすべて使ったとすると、所得税と住民税の控除額は最大12万円と7万円になる。
(住民税については8.4万円ではなく7万円となる)
例えば、所得税の速算表における税率が33%とすると、約4万円の所得税の還付があります。住民税は10%なので、7千円となり、所得税と住民税の還付金額は4万7千円です。
一年単位で考えると、少額となりますが、これが30年続くとすると、約140万円となります。まさにちりも積もれば山となるです。
先ほどの場合は税率33%を例にしましたので、この税率がもっと高くなれば効果は高くなります。
ただ保険に入っても掛け捨てだから、病気とかケガをしなければ何も返ってこないと考える方もいるでしょう。実はすべての生命保険料控除について、貯蓄型の保険が存在します。従って、保険という機能の恩恵を受けて貯蓄をしつつ、さらに節税までできています。そして、どうしても手元にお金を置いておきたいと考えるのであれば、契約者貸付を検討するのもありだと思います。多少利息は取られますが、流動性は確保できます。
ご参考までに各保険料控除の貯蓄型の保険例を書いておきます。
①終身保険、養老保険、外貨建保険
②貯蓄型の介護保険、がん診断保険
③個人年金保険
還付金額は小さいですが、ちりも積もればと思って、各控除枠を最低限使うのも手です。
2016年7月7日木曜日
保険会社の従業員がこっそり加入する超お得な生命保険
今日は保険会社の人だけが知っている情報をお話しします。
保険会社の営業員であれば、自分の成績のために自社の生命保険に加入することがあります。一方で、本部や運用担当の非営業員は販売実績と自分の評価は関係ないので、自分にとってメリットのある保険に入るケースがあります。そんな中、ある保険会社の社員の9割が加入しているという保険があります。
それは、プルデンシャル生命の「米国ドル建リタイアメント・インカム」です。

仕組みとしては毎月一定金額の保険料を支払い、満期を迎えたときには払い込んだ保険料に対する返戻率が140%~160%になり、しかも終身年金で受けれるものとなっています。もちろん円建てでこのような仕組みはできないので、通貨は商品名のとおりドル建てとなります。
なぜ保険会社の社員にウケているかというと、シンプルに利回りです。
直近のマイナス金利環境の中で、銀行にお金を預けていても全くお金は増えません。株式や投資信託を買っても増えるどころか、減るばかりです。であれば、保険という機能を使い、安定的に長期的に運用できる商品は選択肢の一つです。
さらに将来の年金や退職金に期待することができない中で、この商品であれば、生きている限りずっと年金を受け取る仕組みができます。一括払い、確定年金、終身年金といったいろいろな受け取りができるのは保険ならではだと思います。
このブログを見ている方の中には、もしかしてドル建ては怖いと思う人もいるかもしれません。確かに、1年以内にドルが下がったり、上がったりすると不安でしょうがありません。でも、10年、20年という中長期的に考えてみると、少しは気楽に思えませんか。今の環境下の100円前後というのは、日本とアメリカの国力を考えると、明らかに円高すぎる気がします。すると、短期的には円高になるかもしれませんが、中長期的には円安になる可能性があります。したがって、私なんかは安心して、ドルを持っています。逆に今の環境は円高になれば少しずつ買い増ししているぐらいです。
短期的に見るのであれば円建て資産は必要です。でも中長期的に考えると、ドル資産はどうしても考慮しなければならない資産配分の一つです。
プルデンシャル生命「米国ドル建リタイアメント・インカム」
2016年6月27日月曜日
医療保険は不要だけど、〇〇保険は加入しておいた方がいい!
前回のエントリーの中では、実際に入院や手術をした場合、自己負担額はそんなに大きな金額ではなく、加入する健康保険組合によっては独自の付加給付という仕組みがあり、毎月の自己負担の上限額が2万円というお話をしました。
健康保険の仕組みをよくよく調べてみると、実は医療保険はそんなに必要ないということです。
ただし、これは健康保険の適用内でのお話です。
健康保険の適用外というと、出産にかかる費用とか、個室のベッド代というイメージがありますが、実は他にもあります。
先進医療という言葉をご存知でしょうか?
”先進医療”とは、健康保険制度に基づく評価療養のうち、治療や手術を受けられた日において、厚生労働大臣が定める先進医療(先進医療ごとに厚生労働大臣が定める施設基準に適合する医療施設にて行われるものに限ります)をいいます。
具体的にはわかりづらいのですが、要は厚生労働省のホームページで指定される治療を指しています。(参考: 厚生労働省)
先進医療ができた背景として、今までの健康保険の適用内の治療方法だけではカバーできなくなった患者のニーズに対応するためです。安全性を確保した治療方法ではありますが、一般的ではないために、先進医療は全額自己負担となります。
先進医療といえば、高額なイメージがありますが、治療の種類によって異なります。
白内障の先進医療であれば、昨年最も実施件数の多い治療で、約10,000件の手術が行われています。白内障の手術は健康保険の適用内のものでも対応は可能です。一方、より最新の技術を用いるのが先進医療です。白内障は若いころであれば問題ありませんが、高齢になればなるほど罹る割合の高い病気です。高い確率で白内障になるのであれば、先進医療は最低限押さえておくべき保険です。
 (出所:保険の教科書)
健康保険組合は高齢者が増えて、治療費の負担が重くなったため、運営状況はとても厳しく、組合だけではカバーできなくなりつつあります。そうなると、厚生労働省としては、健康保険適用内の治療は可能な限り少なくして、組合の負担を軽くするような先進医療の技術を今後は認可を増やしていくのではないかと考えています。
そうすると、選択肢としては今のうちに先進医療保険に入るのは賢明です。
先進医療という名前がつくくらいなので、保険料は高そうですが、実は1か月あたり100円かそこらです。これは入っておかない手はないですよね。
ここからが保険会社の戦略なのですが、先進医療保険をどんなに入ろうとしても、単独では加入できないわけです。つまり、医療保険の特約として付けるしかないのです。
医療保険は必要ないかもしれませんが、先進医療のためなら仕方がないですね。
また先進医療は全国どこの病院で同じ治療を受けれるかというと決してそういうわけではありません。陽子線治療であれば、千葉、兵庫、静岡、茨城、福島、鹿児島、福井、愛知、北海道、長野の10地域となり、東京に在住であれば千葉に行けますが、もしかして予約がとれないかもしれません。そうなると、違う地域に治療を受けに必要がありますが、どうしても交通費や、場合によっては宿泊費が必要となってきます。
ここでおすすめな保険は、三井住友あいおい生命の「新医療保険Aプラス」です。
医療保険の主契約をできるだけ安くすることができ、特約として先進医療をつけることができます。しかもその先進医療で宿泊費と交通費をカバーしてくれるわけです。なので、全国どこの病院に行く場合になって安心です。
健康保険の仕組みをよくよく調べてみると、実は医療保険はそんなに必要ないということです。
ただし、これは健康保険の適用内でのお話です。
健康保険の適用外というと、出産にかかる費用とか、個室のベッド代というイメージがありますが、実は他にもあります。
先進医療という言葉をご存知でしょうか?
”先進医療”とは、健康保険制度に基づく評価療養のうち、治療や手術を受けられた日において、厚生労働大臣が定める先進医療(先進医療ごとに厚生労働大臣が定める施設基準に適合する医療施設にて行われるものに限ります)をいいます。
具体的にはわかりづらいのですが、要は厚生労働省のホームページで指定される治療を指しています。(参考: 厚生労働省)
先進医療ができた背景として、今までの健康保険の適用内の治療方法だけではカバーできなくなった患者のニーズに対応するためです。安全性を確保した治療方法ではありますが、一般的ではないために、先進医療は全額自己負担となります。
先進医療といえば、高額なイメージがありますが、治療の種類によって異なります。
白内障の先進医療であれば、昨年最も実施件数の多い治療で、約10,000件の手術が行われています。白内障の手術は健康保険の適用内のものでも対応は可能です。一方、より最新の技術を用いるのが先進医療です。白内障は若いころであれば問題ありませんが、高齢になればなるほど罹る割合の高い病気です。高い確率で白内障になるのであれば、先進医療は最低限押さえておくべき保険です。

健康保険組合は高齢者が増えて、治療費の負担が重くなったため、運営状況はとても厳しく、組合だけではカバーできなくなりつつあります。そうなると、厚生労働省としては、健康保険適用内の治療は可能な限り少なくして、組合の負担を軽くするような先進医療の技術を今後は認可を増やしていくのではないかと考えています。
そうすると、選択肢としては今のうちに先進医療保険に入るのは賢明です。
先進医療という名前がつくくらいなので、保険料は高そうですが、実は1か月あたり100円かそこらです。これは入っておかない手はないですよね。
ここからが保険会社の戦略なのですが、先進医療保険をどんなに入ろうとしても、単独では加入できないわけです。つまり、医療保険の特約として付けるしかないのです。
医療保険は必要ないかもしれませんが、先進医療のためなら仕方がないですね。
また先進医療は全国どこの病院で同じ治療を受けれるかというと決してそういうわけではありません。陽子線治療であれば、千葉、兵庫、静岡、茨城、福島、鹿児島、福井、愛知、北海道、長野の10地域となり、東京に在住であれば千葉に行けますが、もしかして予約がとれないかもしれません。そうなると、違う地域に治療を受けに必要がありますが、どうしても交通費や、場合によっては宿泊費が必要となってきます。
ここでおすすめな保険は、三井住友あいおい生命の「新医療保険Aプラス」です。
医療保険の主契約をできるだけ安くすることができ、特約として先進医療をつけることができます。しかもその先進医療で宿泊費と交通費をカバーしてくれるわけです。なので、全国どこの病院に行く場合になって安心です。
2016年6月22日水曜日
【医療保険が不要な3つの理由】まだムダな医療保険に加入していませんか?
このページを読んでいる方は医療保険に加入されていることが多いことでしょう。
いつかは入院するかもしれないから、そんなときのために費用がかかると大変だからといって医療保険に加入したままの人が多いかと思います。
でも実はそんなことを考える多くの人が入院をしたことがありません。入院したときの手術代や入院費を払ったことが無ければ、保険を使って給付金をもらったこともありません。
つまり、医療保険に加入する多くの人は恩恵をあずかったことがないわけです。
そんな保険、必要でしょうか?必要ないなら止めてしまってはいかがですか。
では、すぐに保険をやめてしまう前に、入院した場合どれくらいの費用がかかるか実際に見てみましょう。
例えば、盲腸の切除手術で病院に入院した場合に全ての費用が30万円かかったとします。
①健康保険の適用(自己負担3割)
ここで患者は費用をすべて負担しなければならないかというと、決してそういうわけではありません。健康保険が適用されますので、ここでの実質負担は3割で、約10万円となります。
②高額療養費制度
さらに高額療養費制度というすばらしい仕組みがあります。
これは下記表のとおり、所得金額に応じて医療費の自己負担額の上限が決まるということです。
(例えば、表示ウの区分に該当すると、自己負担額は約8万円となるので、先ほどのケースだと2万円が還付されるということです。)
しかもこの自己負担額は3か月目までとなり、4か月目も同じような状況で費用が掛かった場合の上限額は先ほどの金額から下がり、さらに自己負担額は減るわけです。)

③付加給付
2万円とか5,000円だったら保険なんかに入らずに、貯金の中から払えそうじゃないですか?
医療保険の保険料が毎月3000円で、30年間支払ったとすると、合計108万円です。
幸運にも、保険の恩恵を受けることができれば、入っててよかったなと感じるかもしれません。一方、健康でケガなどもなければ、保険を使うことはなく、しかも掛け捨てなので何も返ってきません。そうであれば、会社の健康保険の仕組みをじっくり調べることで、最初から保険に加入しないというのも一つの手なのかもしれません。
いつかは入院するかもしれないから、そんなときのために費用がかかると大変だからといって医療保険に加入したままの人が多いかと思います。
でも実はそんなことを考える多くの人が入院をしたことがありません。入院したときの手術代や入院費を払ったことが無ければ、保険を使って給付金をもらったこともありません。
つまり、医療保険に加入する多くの人は恩恵をあずかったことがないわけです。
そんな保険、必要でしょうか?必要ないなら止めてしまってはいかがですか。
では、すぐに保険をやめてしまう前に、入院した場合どれくらいの費用がかかるか実際に見てみましょう。
例えば、盲腸の切除手術で病院に入院した場合に全ての費用が30万円かかったとします。
①健康保険の適用(自己負担3割)
ここで患者は費用をすべて負担しなければならないかというと、決してそういうわけではありません。健康保険が適用されますので、ここでの実質負担は3割で、約10万円となります。
②高額療養費制度
さらに高額療養費制度というすばらしい仕組みがあります。
これは下記表のとおり、所得金額に応じて医療費の自己負担額の上限が決まるということです。
(例えば、表示ウの区分に該当すると、自己負担額は約8万円となるので、先ほどのケースだと2万円が還付されるということです。)
しかもこの自己負担額は3か月目までとなり、4か月目も同じような状況で費用が掛かった場合の上限額は先ほどの金額から下がり、さらに自己負担額は減るわけです。)

ここからさらに自己負担が減る仕組みがあります。
それは企業独自の健康保険組合が設ける付加給付です。
先ほどの場合、通常の健康保険では自己負担額が約8万円でした。一方、付加給付のある健康保険組合の場合、自己負担額は場合によっては2万円となります。5,000円という会社もあります。
医療保険の保険料が毎月3000円で、30年間支払ったとすると、合計108万円です。
幸運にも、保険の恩恵を受けることができれば、入っててよかったなと感じるかもしれません。一方、健康でケガなどもなければ、保険を使うことはなく、しかも掛け捨てなので何も返ってきません。そうであれば、会社の健康保険の仕組みをじっくり調べることで、最初から保険に加入しないというのも一つの手なのかもしれません。
2016年4月20日水曜日
学資保険や個人年金の保険料が2017年4月から値上げされます
今朝の日経によると、
確かに銀行に預けておくよりは増えるかもしれませんが、学資保険に払うお金の一部をこのブログで紹介している保険に預けるだけで、将来の資産の増え方はぜんぜん変わってきます。
生命保険各社は老後に備える年金保険や子どもや孫の学費に充てる学資保険など保険料を毎月払う商品の保険料を2017年4月にも引き上げる検討に入った。既に契約している分は据え置き、新規分から適用する。日銀のマイナス金利政策に伴う運用難が主因で、値上げ幅は1~2割になる可能性がある。(日経朝刊 2016年4月20日)こういったニュースを見ると、2017年4月に保険料が上がりますから、今のうちに年金や学資保険に入ってくださいねという広告のように思えてしまいます。
確かに銀行に預けておくよりは増えるかもしれませんが、学資保険に払うお金の一部をこのブログで紹介している保険に預けるだけで、将来の資産の増え方はぜんぜん変わってきます。
2016年4月10日日曜日
グローバル・フランチャイズの構成銘柄 #1 マイクロソフト
ソニー生命のグローバル・フランチャイズの構成銘柄を見ていると、
ここ最近はシェアの一番高い銘柄として君臨していたのは、ネスレでした。
しかし今年に入ってからはずいぶんと変わっています。
ネスレを抜いて一番となったのはマイクロソフトです。
マイクロソフトのことを知らない人はあまりいないかもしれません。
なぜマイクロソフトがここまで構成比率を高めたのか、
また今後の動向はどうなのかを少し見てみたいと思います。
まず最初に、マイクロソフトの2015年売上は936億ドルです。
2013年、2014年の数字が778億ドル、868億ドルとなり、順調に数字を伸ばしています。
では何によって売上を上げているかみてみると、マイクロソフトは主に3つの事業に分かれています。
①Productivity and Business Processes(法人、個人向けOfficeの提供)
②Intelligent Cloud(サーバーやクラウドサービスの提供)
③More Personal Computing(ゲーム、検索、Surface等の端末)
通常、パソコンでエクセルやワードを使用するときには、
マイクロソフトの提供するOfficeが必要となります。
よくパソコンを使っていると、
ソフトの更新に伴い、サポートサービスが終了しますというアラートを受けとります。
このことによって、
利用者としては新しいソフトが必要になり、
そして、自然とマイクロソフトの新しいバージョンのOfficeを買うことになります。
つまり利用者としては知らず知らずのうちにマイクロソフトの製品を買っているわけです。
各事業について売上は出ていますが、
しっかりと利益を出しているのは①と②のみです。
しかも約50%弱の利益率となっています。
マイクロソフトとしては①と②において圧倒的にブランドを持ち、
他の会社がまねできないような商品を持ち、しかもお客が浮気をしない。
マイクロソフトには事業から稼いだ潤沢な資金があり、
さらに毎年200億ドルを超えるフリーキャッシュフローがあります。
2015年度は231億ドルでした。
15年度の株主還元額は233億ドルで、
約100億ドルを配当に、残りを自社株買取資金として使っています。
今まで株主還元についてはあまり積極的ではなかったマイクロソフトですが、
ここにきて、フリーキャッシュフローの相当額を使っています。
本来であれば利益の出ている①と②だけに集中していただきたいところです。
ただ上場企業という性質、成長を求められる限り、新しい分野への投資やM&Aは必須となるのかもしれないです。
ここにきて、マイクロソフトのブランド、製品、利益を生み出す力など、
日本の企業にはない圧倒的なものを感じたのは確かです。
しばらくは安定してキャッシュフローを生み出すことでしょう。
外貨建保険の保険料支払で注意すべきこと
外貨建保険の場合、保険料の支払いはもちろん外貨建てとなります。
毎月もしくは毎年の保険料は為替の影響を受けて変動します。
1ドル80円で入ったドル建終身保険が、
次の年には1ドル120円になって、保険料が1.5倍になったという話は珍しい話ではありません。
保険料が支払うことができなくなった場合、
払済、減額、最悪の場合は、解約ということもあり得ます。
せっかく将来の資産形成のために加入したドル建て保険によって、
契約者は大損をしてしまうわけです。
ここでしっかりとした担当者がいれば適切なアドバイスをしてくれるかもしれません。
あともう一つは事前に、将来支払うための外貨を準備していくという方法です。
通常、銀行で外貨を購入するとなると、1ドルあたり1円という結構な手数料をとられます。
そこでFXで準備すると方法もありますが、
ここで誰でも簡単にできる方法で、自動的に準備していきたいと思います。
それが為替オプション付き仕組預金です。
名前だけ聞くと、少し難しそうです。
プレミアム・デポジット
詳細はリンク先を見ていただければと思います。
簡単にご説明すると、ある一定期間の満期時に、
自分が設定した為替レートよりも円高水準であれば、設定レートで外貨を購入、
円安であれば、円のままという商品です。
円安の場合、円のまま戻ってくるので、何もお得感がなさそうですが、
実は、この一定期間の利息を受け取ることができます。
外貨の場合も、利息はつきます。
もちろん通常、銀行に日本円を預けたような利息ではないです。
この利率は、交換する外貨と期間によって決まります。
余裕資金がありましたら、少し楽しみながら、
外貨を購入し、そして利息ももらうことができます。
円高に向かう今、検討すべき保険
2015年末ごろは1ドル123円だったものが、今では108円ぐらいまでなっています。
約15円(10%強)ほど円高方向に進んでいます。
このトレンドは、米国利上げの後退する中で読みづらく、
場合によっては100円を割る水準になると思っています。
そんな中で検討すべき保険としてはドル建ての保険です。
具体的には、プルデンシャル・グループのドル建終身保険や、ドル建リタイアメント・インカム、
メットライフ生命のUSドル建IS終身保険などがあります。
長期的にドル建で資産形成を行うことができ、
また円高になったタイミングで、ドルを買い、前納することもできます。
前納すると保険料が割引になります。
さらに必要に応じて、契約者貸付を行い、さらなる投資資金に回すことができます。
不動産投資に回してもいいですし、投資信託を購入するのもありです。
プルデンシャル生命の保険だと直販のみで担当者が付きます。
プルデンシャルグループのPGF生命や、メットライフ生命であれば、銀行でも購入することができますので、もしご興味があれば一度メインバンクに足を運んでいただければと思います。
2016年4月6日水曜日
保険に入るお金が無いという方へ
私が保険の外交員をやっていたとき、よくお客さんから、
良いのはわかるんだけど、今始めるお金が無いんだよね。
という方がいました。しかも少なくない人数でした。
それは断り文句の一つかもしれませんし、
また保険を始めるのが怖いのかもしれませんし、
本当にお金がないのかもしれません。
ただそういったときによくお話ししていたのが、
もしかして、収入からいろんなものにお金を使い、
余ったお金で、保険に入ろうとしていませんかと。
そう考えているのであれば一生お金は貯まりません。
やりたいこともやれないだろうし、買いたいものも買えないかもしれません。
お金を貯めるには一つの仕組みが必要です。
しかも、簡単で、自動的に貯めてく行く仕組みです。
どういった仕組みかいうと、
収入から使いたいお金を使うのではなく、
必要なお金はあらかじめ別のお金として取っておくわけです。
そして余ったお金は自由に使うことができます。
別のお金として分ける仕組みは何でもいいわけですが、
仕組みの一つとして、口座引落しというものがあります。
毎月ある日になると、一定金額が自分の口座から引落しされます。
ここで出てくるのが、保険料の引落しです。
掛け捨てで、戻ってくるものが無ければ、さみしいものです。
ただ運用次第では何倍にもなって戻り、そして毎年引き出すこともできるものであれば、ちょっとした楽しみになるかもしれません。
余ったお金は自由に使うことができると言いましたが、
もし急な出費でお金が無くなったらどうするかというと、
短期的な出費であれば、契約者貸付を使うこともいいかもしれません。
返すお金ができれば返済すればいいわけです。
保険の契約は継続され、今までどおりの運用がなされます。
保険に入るお金がないという方はぜひ一度ご自身のお金の動きを見てみるといろんなことがわかると思います。
生命保険とNISA投資の組み合わせ
生命保険の契約者貸付と、
NISA口座を使った、投資信託の投資はアリだと思っています。
ここで投資信託といっても、
インデックスファンドへの投資とか、ノーロードの投資ではありません。
新聞や雑誌ではあまりいい評価がなされていませんが、
ここでの投資信託とは、毎月分配型の投資信託です。
なぜ毎月分配型の投資信託がよく思われていないかというと、
投資信託の運用があまりうまくいっていないにも関わらず、投資信託の買い手を集めるために、運用以上に分配金を支払っているからです。
分配金の源泉はもちろん投資信託の元本です。
つまり分配金を支払えば払うほど、投資信託の基準価格は下がるわけです。
基準価格が下がるようであれば、元も子もないですよね。
なので、分配金型はあまりいいように思われていません。
でも分配型の投資信託の中には、
しっかりと運用して分配している投資信託もあります。
その分配金をNISA口座において非課税で受け取るわけです。
つまり、まず生命保険に加入し、
その解約返戻金を使って、契約者貸付を行います。
貸付を受けた資金を使って、
毎月分配型の投資信託を購入します。
非課税で受け取った分配金を使って、
さらに生命保険に加入または投資信託を購入します。
そうすると、倍々的に資産を増やしていくことができるわけです。
手元にある資金だけではどうしても限界があります。
ここで借り入れを使うことでレバレッジを利かすことができます。
銀行で借り入れるよりも簡単に、そして期限無く借り入れる方法が契約者貸付です。
投資は自己責任ですのであくまでもご参考まで。
私が加入している保険(2016年4月版)
今私が加入している保険は4つです。
①ソニー生命「変額終身保険」
こちらはこのブログで何度も取り上げている保険です。
払込期間は最短の10年、特別勘定はもちろんグローバル・フランチャイズで100%です。
②ソニー生命「変額個人年金」
これは終身保険で株式が100%を選択できなくなったので、こちらに加入しました。
特別勘定はグローバル・フランチャイズえで100%です。
③あいおい生命「新医療保険A」
医療保険に特約として、先進医療とがん診断をつけています。
入院日数はデフォルトだと60日になりますが、最短の場合30日を選択できます。
この保険を紹介する代理店の人もあまりいないので言ってみてください。
④家族収入保険
私の場合は当時一番安かった、ひまわり生命で加入しました。
掛け捨ての保障性保険はあまり違いはないのでどこでもいいでしょう。
保障がほしい場合は掛け捨てで、
しっかり貯蓄、運用をした場合は、保険会社を選んだほうがいいです。
2016年3月29日火曜日
保険の契約者貸付の注意点
保険の契約者貸付は便利なところがありますが、
もちろん利用する際には注意すべき点もあります。
例えば、保険が外貨建ての場合です。
ドル建て終身保険の場合、貸付を受けると、もちろんドルでの借り入れとなります。
ここでドルでの受け取りであれば問題ないですが、円の場合だと為替の影響を受けます。
借りるときに円安で、返す時が円高であれば、一番いいタイミングです。
しかしながら、すべてがそううまくいくわけではありません。
逆の場合は、利息に加え、為替分まで負担しなければなりません。
外貨建てに加えて、契約者貸付を受ける場合、気を付けることとして、変額保険です。
この場合は円建てとなりますので為替の影響は受けません。
ただ変額保険は特別勘定によって運用されていますので、
契約者貸付をうけたときに、相当額分については予定利率での運用となります。
つまり貸付金額は、特別勘定ではなく、一度別勘定に移され、運用されるわけです。
具体的に、特別勘定のユニット価格が、以下のように動いた場合、
① 3月3日(100)、4月3日(50)、5月3日(100)
② 3月3日(100)、4月3日(200)、5月3日(100)
何もしなければ、5月3日時点におけるユニット価格は3月3日時点と同じなので、特段変わりはありません。
しかし3月3日に契約者貸付を受け、4月3日に返済して、5月3日を迎えた場合は大きな変化があります。
どういうことかというと、3月3日の特別勘定の評価が100だとすると、3月3日時点においてはユニット数は1で同数となります。
ただ4月3日を迎えると、①ではユニット数が2になるのに対して、②は0.5になります。
さらに5月3日になると、①はユニット数が2で評価が200、②はユニット数が0.5で評価は50となります。
結果的には①の場合のほうが特別勘定の運用成果がいいことがわかります。
これまで何度かソニー生命のグローバル・フランチャイズはいいとお伝えしてきましたが、ここで契約者貸付を選択することは得策ではありません。
なぜならグローバル・フランチャイズの運用は予定利率よりも圧倒的に高いからです。
運用成果が下がりそうな時に貸付を受けて、景気の底が見えてきた段階で返済するのがいいタイミングなのですが、世の中うまくはいきませんね。
いろいろとリスクはありますので実際に契約者貸付をする場合はご自身の責任でお願いします。
もちろん利用する際には注意すべき点もあります。
例えば、保険が外貨建ての場合です。
ドル建て終身保険の場合、貸付を受けると、もちろんドルでの借り入れとなります。
ここでドルでの受け取りであれば問題ないですが、円の場合だと為替の影響を受けます。
借りるときに円安で、返す時が円高であれば、一番いいタイミングです。
しかしながら、すべてがそううまくいくわけではありません。
逆の場合は、利息に加え、為替分まで負担しなければなりません。
外貨建てに加えて、契約者貸付を受ける場合、気を付けることとして、変額保険です。
この場合は円建てとなりますので為替の影響は受けません。
ただ変額保険は特別勘定によって運用されていますので、
契約者貸付をうけたときに、相当額分については予定利率での運用となります。
つまり貸付金額は、特別勘定ではなく、一度別勘定に移され、運用されるわけです。
具体的に、特別勘定のユニット価格が、以下のように動いた場合、
① 3月3日(100)、4月3日(50)、5月3日(100)
② 3月3日(100)、4月3日(200)、5月3日(100)
しかし3月3日に契約者貸付を受け、4月3日に返済して、5月3日を迎えた場合は大きな変化があります。
どういうことかというと、3月3日の特別勘定の評価が100だとすると、3月3日時点においてはユニット数は1で同数となります。
ただ4月3日を迎えると、①ではユニット数が2になるのに対して、②は0.5になります。
さらに5月3日になると、①はユニット数が2で評価が200、②はユニット数が0.5で評価は50となります。
結果的には①の場合のほうが特別勘定の運用成果がいいことがわかります。
これまで何度かソニー生命のグローバル・フランチャイズはいいとお伝えしてきましたが、ここで契約者貸付を選択することは得策ではありません。
なぜならグローバル・フランチャイズの運用は予定利率よりも圧倒的に高いからです。
運用成果が下がりそうな時に貸付を受けて、景気の底が見えてきた段階で返済するのがいいタイミングなのですが、世の中うまくはいきませんね。
いろいろとリスクはありますので実際に契約者貸付をする場合はご自身の責任でお願いします。
保険の契約者貸付の効用
生命保険に加入している人は多いと思います。
実際、生命保険文化センターによると、90%以上の方が加入されています。
しかしながら生命保険をうまく活用している人はあまり多くいません。
というのも、使い方を聞かずに知らずに加入している場合が多いからです。
そんな役に立つ生命保険の使い方の一つとして、「契約者貸付」というものがあります。
たとえば、ここに現金が1億円あります。
現金1億円の価値は1億円です。
ここで、一時払の終身保険に1億円を使って加入したとすると、
1億円の保障金額の生命保険ができることになります。通常であればここまでかもしれません。
さらに契約者貸付を最大限活用するわけです。
契約者貸付においては通常、解約返戻金の90%まで貸付を受けることができます。
(死亡事由が発生した際には、保険金額から貸付金額相当を控除された金額を受けとることになります。)
そうすると、1億円の保険と9000万円の現金を作ることができました。
この9000万円を活用して不動産を買ってもいいのですが、
たとえば、ここでは毎月分配型の投資信託を購入したとします。
すると、今後は1億円の保険と9000万円分の投資信託となります。
さらに、毎月の分配金を得られることができます。
中には10%を超えるリターンの投資信託もありますので、
それらを使って、株を買ってもいいですし、投資信託をさらに買うでもいいと思います。
つまり借入を受けるというのは、レバレッジ効果を利用するということです。
最初は現金1億円だったものが、最後には1億9000万円以上の価値となります。
2016年3月28日月曜日
保険って案外そんなに悪いものじゃない
僕は最初、証券会社にいたので、運用こそ全てだと思っていました。
買ったり、売ったりを繰り返すことによって、資産を増やしていくこと。
ただ全てがそううまくいくわけではありません。
株式投資をしたり、投資信託を買ったり、FXを取引したりと、
いろんなことをやってみましたが、100%正解という答えを見たことがありません。
そんななか、ちょうど5年くらい前に、保険に出会ったのです。
当初、保険は僕には必要のないもの、掛け捨てするものと考えていました。
たしかにそういった側面もあります。
ただそれは一つの側面に過ぎず、いろんな人の意見を聞いてみると、おもしろいことが分かってきます。
まず保険は毎月の保険料を通じて、積立の仕組みを作ることができます。
自分が知らないうちに、口座の引落しを通じて、保険料を支払っていくわけです。
次に、変額保険であれば、
保険を通じて、投資信託を買い、普通であれば購入できないようなファンドに投資することができます。
3つ目は貯まった解約返戻金を使って、貸付金を受けることができます。
その借りたお金を使って、毎月のキャッシュフローを生む不動産を買ったり、分配金型の投資信託を購入することで、さらに資産を積み上げていくことができます。
ちなみによく聞かれることですが、上のことは投資信託でもできそうだし、手数料は安いんじゃないかと。
確かに積立投信ができ、希少なファンドを購入し、証券担保ローンを組むことはできそうです。
たぶん自分でできる人はすでにやっていることでしょう。
僕もいろいろとやってみましたが、最後にたどり着いた方法が保険という仕組みでした。
レバレッジ効果の高いがん保険
がん保険といっても、おおまかに2種類あります。
入院した時に給付金を受け取れるがん入院保険と、
がんが見つかった時に給付されるがん診断保険です。
がん入院保険であれば、
医療保険の特約として付加すると、数百円程度で加入することができます。
通常の入院保険との違いを見ると、
まず通常の入院保険であれば、限度日数が設定されています。
そして、入院保険で受け取った給付金はたいてい治療費として使われません。
国の健康保険制度が充実しているので実はそれほど現金は必要としていないのです。
一方、がん入院の場合、限度日数はなく無制限となっています。
そして、がんで入院した場合は、それを抗がん剤や差額ベッド代など、給付金をしっかりと病院代に利用しているわけです。
特約料金は少額ですが、効果は抜群なのです。
そして、がん診断保険はさらに興味深いです。
がん診断保険は、保険会社によって異なります。
がんが見つかった時に、一回しか受け取れない場合もありますが、
所定の条件を満たした場合には複数回給付されます。
もし自分ががん診断保険に加入すると、どちらにしますか。
もちろん複数回、給付金を受領できるほうですよね。
というのも、最近は健康保険診断が毎年行われ、
さらに人によっては追加で個別診断を受けています。
直近の目覚ましい医療技術の進化によって、
がんは初期の段階でも、見つかるわけです。
そうすると、保険会社からはがん診断給付金を受け取ることができ、
完治した後に、またがんが見つかり、給付金を繰り返し受け取る可能性は非常に高いです。
となると複数回のがん診断保険のほうがいいですよね。
実際、保険会社は上記のことを危惧して、がん診断の内容を改悪したり、場合によっては販売停止としています。
もしがん保険がまだでしたら一度検討してみてください。
登録:
投稿
(
Atom
)